وقتی مالیات شما بهصورت سیستمی محاسبه میشود؛ «فرم قواعد و محاسبات رسیدگی سیستمی» را چگونه بررسی کنیم؟
نگاهی کاربردی به رسیدگی سیستمی، دادههای مورد استفاده سازمان امور مالیاتی و نحوه شناسایی مغایرتها
مقدمه
با توسعه سامانههای اطلاعاتی سازمان امور مالیاتی، بخش قابل توجهی از فرآیند تشخیص مالیات به سمت رسیدگی سیستمی حرکت کرده است.
در این روش، برخلاف رسیدگیهای سنتی که مأمور مالیاتی اسناد و مدارک مؤدی را مستقیماً بررسی میکرد، سیستم با استفاده از اطلاعات موجود در پایگاههای اطلاعاتی سازمان و قواعد و شاخصهای از پیش تعیینشده، نسبت به محاسبه درآمد مشمول مالیات و صدور برگ تشخیص اقدام میکند.
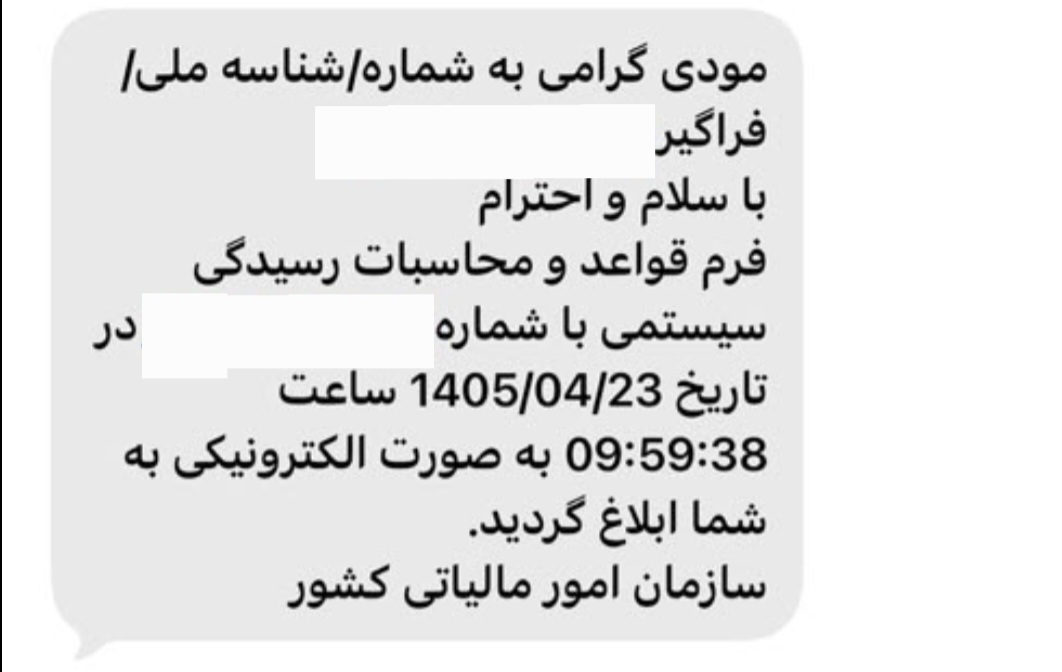
یکی از مهمترین اسناد در این فرآیند، «فرم قواعد و محاسبات رسیدگی سیستمی» است.
این فرم برای مؤدی اهمیت زیادی دارد؛ زیرا به جای اینکه صرفاً با یک عدد نهایی مالیات مواجه باشیم، امکان بررسی این موضوع را فراهم میکند که سیستم بر اساس چه اطلاعاتی و با چه قواعدی به مبلغ تشخیصشده رسیده است. �
Telegram +1
رسیدگی سیستمی چیست؟
در رسیدگی سیستمی، اظهارنامه مالیاتی با استفاده از اطلاعات اقتصادی موجود نزد سازمان امور مالیاتی و بر اساس معیارها و قواعد مشخص مورد بررسی قرار میگیرد.
در این فرآیند ممکن است اطلاعات منابع مختلفی مورد استفاده قرار گیرد؛ از جمله:
اطلاعات سامانه مؤدیان و صورتحسابهای الکترونیکی
اطلاعات معاملات فصلی
اطلاعات بانکی و گردش حسابها
اطلاعات خرید و فروش ثبتشده در سامانههای مالیاتی
اطلاعات حقوق و دستمزد
سایر اطلاعات اقتصادی موجود در پایگاههای اطلاعاتی سازمان
هدف از این فرآیند، استفاده از دادههای موجود برای تعیین درآمد و مالیات مؤدی بدون الزام به رسیدگی حضوری در مرحله اولیه است. �
vista.ir +1
چرا فرم «قواعد و محاسبات» اهمیت دارد؟
فرض کنید برای یک مؤدی برگ تشخیص مالیاتی صادر شده و مبلغ درآمد مشمول مالیات بسیار بیشتر از مبلغی است که مؤدی در اظهارنامه خود اعلام کرده است.
اولین واکنش ممکن است این باشد:
«سیستم اشتباه کرده است.»
اما این جمله برای دفاع مالیاتی کافی نیست.
سؤال اصلی این است:
سیستم دقیقاً چه اطلاعاتی را وارد محاسبات کرده و با چه فرمولی به این عدد رسیده است؟
اینجاست که فرم قواعد و محاسبات اهمیت پیدا میکند.
با بررسی این فرم میتوان متوجه شد:
چه میزان درآمد توسط سیستم شناسایی شده است؟
این درآمد از چه منابع اطلاعاتی به دست آمده است؟
چه نسبتی برای فعالیت اقتصادی مؤدی در نظر گرفته شده است؟
بهای تمامشده چگونه محاسبه شده است؟
هزینههای قابل قبول چگونه در محاسبات لحاظ شدهاند؟
آیا اطلاعات تکراری یا نامرتبط وارد محاسبات شده است؟
یک نکته بسیار مهم: «سامانه مؤدیان» با «رسیدگی سیستمی» یکی نیست
گاهی در بیان مسائل مالیاتی گفته میشود:
«سامانه مؤدیان اشتباه کرده است.»
اما این عبارت همیشه دقیق نیست.
ممکن است اطلاعات موجود در سامانه مؤدیان صحیح باشد، اما در مرحله محاسبات سیستمی و تعیین درآمد مشمول مالیات، نحوه استفاده از این اطلاعات باعث ایجاد نتیجهای متفاوت از واقعیت اقتصادی مؤدی شده باشد.
بنابراین در اعتراض بهتر است به جای یک عبارت کلی مانند:
«سامانه اشتباه کرده است.»
دقیقاً مشخص شود:
کدام داده، در کدام مرحله از محاسبات سیستمی و با چه اثری بر درآمد یا هزینه مؤدی وارد محاسبات شده است؟
این تفاوت در تنظیم دفاع مالیاتی بسیار مهم است.
یک مثال کاربردی
فرض کنید یک شرکت تولیدی در طول سال خریدهای قابل توجهی داشته است.
این خریدها ممکن است شامل:
مواد اولیه
قطعات
تجهیزات
ابزار تولید
کالاهای مصرفی
سایر اقلام مورد نیاز فعالیت
باشد.
اما اگر سیستم در فرآیند محاسبه خود، اطلاعات اقتصادی را بدون توجه کافی به ماهیت واقعی این اقلام و ساختار فعالیت شرکت در کنار سایر دادهها قرار دهد، ممکن است نتیجه محاسبات با واقعیت اقتصادی شرکت فاصله پیدا کند.
در چنین شرایطی صرفاً گفتن اینکه:
«این عدد اشتباه است»
دفاع مؤثری نیست.
باید زنجیره محاسبات را باز کرد و نشان داد:
اطلاعات اولیه → قاعده مورد استفاده → نتیجه محاسبات → اختلاف با واقعیت
و سپس برای هر بخش، مستند ارائه کرد.
در مواجهه با برگ تشخیص سیستمی چه کار کنیم؟
به نظر من اولین اشتباه این است که مؤدی فقط مبلغ نهایی مالیات را ببیند.
باید ابتدا فرم قواعد و محاسبات رسیدگی سیستمی را دریافت و بررسی کرد.
سپس حداقل این موارد با اسناد و دفاتر تطبیق داده شود:
۱. درآمد
آیا درآمد شناساییشده توسط سیستم با فروش واقعی و درآمد ابرازی مطابقت دارد؟
۲. خرید و بهای تمامشده
آیا خریدهای شناساییشده با دفاتر، صورتحسابها و موجودی کالا مطابقت دارد؟
۳. اطلاعات تکراری
آیا یک معامله از چند منبع اطلاعاتی وارد محاسبات شده است؟
۴. گردش حساب
آیا مبالغی که ماهیت درآمدی ندارند، مانند تسهیلات یا انتقالات مالی، در محاسبات اثر گذاشتهاند؟
۵. نسبت سود فعالیت
آیا نسبت سود مورد استفاده سیستم متناسب با فعالیت واقعی مؤدی است؟
۶. هزینهها
آیا هزینههای واقعی و مستند مؤدی در محاسبات لحاظ شدهاند؟
مهمترین نکته در اعتراض
اعتراض مؤثر به رسیدگی سیستمی نباید صرفاً یک اعتراض کلی به «سیستمی بودن» رسیدگی باشد.
دفاع باید عدد به عدد و مستند به مستند انجام شود.
برای مثال، اگر سیستم درآمد را X ریال تعیین کرده است، باید مشخص شود:
X ریال از چه اطلاعاتی تشکیل شده است؟
سپس هر بخش با اسناد واقعی تطبیق داده شود.
اگر بخشی از مبلغ مربوط به خرید، انتقال وجه، تسهیلات، موجودی یا اطلاعاتی غیر از فروش واقعی است، باید ماهیت واقعی آن و مستندات مربوطه ارائه شود.
چرا حسابداران باید فرم قواعد و محاسبات را جدی بگیرند؟
در رسیدگی سنتی، حسابدار یا مشاور مالیاتی معمولاً با گزارش رسیدگی و اسناد و مدارک روبهرو بود.
اما در رسیدگی سیستمی، بخش مهمی از فرآیند تشخیص در پشت قواعد و محاسبات نرمافزاری انجام میشود.
بنابراین مهارت مهم جدید برای حسابداران فقط دانستن ثبتهای حسابداری نیست؛ بلکه باید بتوانند:
داده → محاسبه → نتیجه مالیاتی
را تحلیل کنند.
به عبارت دیگر، حسابدار باید بتواند بفهمد سیستم چگونه فکر کرده است.
جمعبندی
رسیدگی سیستمی میتواند فرآیند رسیدگی مالیاتی را سریعتر و مبتنی بر دادههای گستردهتر کند؛ اما برای مؤدی، شناخت نحوه محاسبه مالیات اهمیت بسیار زیادی دارد.
فرم قواعد و محاسبات رسیدگی سیستمی یکی از مهمترین ابزارها برای فهمیدن همین موضوع است.
بنابراین در مواجهه با برگ تشخیص سیستمی، بهتر است به جای تمرکز صرف بر مبلغ نهایی مالیات، ابتدا مشخص کنیم:
سیستم چه اطلاعاتی را دریافت کرده، چه قواعدی را اعمال کرده و چگونه به مبلغ نهایی رسیده است؟
پس از آن میتوان مغایرتها را با اظهارنامه، دفاتر، اسناد حسابداری، صورتحسابهای الکترونیکی، معاملات فصلی و سایر مدارک قابل استناد تطبیق داد و برای هر اختلاف، دفاع مشخص و مستند ارائه کرد.
رسیدگی سیستمی را نمیتوان صرفاً با گفتن «سیستم اشتباه کرده» به چالش کشید؛ باید نشان داد سیستم دقیقاً در کدام داده یا محاسبه، با واقعیت اقتصادی مؤدی فاصله گرفته است.